Tuesday, 10 January 2012

Anak sebagai pelaburan ?

Anak sebagai pelaburan ?

Minggu lepas agak sibuk dengan aktiviti baru. Iaitu menghantar dan mengambil anak kat sekolah..Sekolah mana? Hehe..anak baru nak masuk 4 tahun, tapi dah start hantar kat sekolah PASTI, Pulai Indah.

Mungkin ada yang setuju untuk menghantar anak seawal 4 tahun, tapi ramai juga yang tak setuju termasuklah ibu dan ayah saya. Pada mereka, anak masih kecil biarlah sampai 6 tahun baru dia boleh belajar betul2.  Lain orang lain pendapat, bagi aku, bagi la Aishah peluang untuk bermain sambil belajar. Pada masa yang sama dapat juga berkawan.. 


Awal2 ni rasa best pulak menghantar dan mengambil Aishah ni.. dengar celoteh dia yang cute “Abah..abah..nanti abah hantar aichah, abah pi kerja ..lepastu abah ambil aichah ye?”. Dengan muka cute menyusun kata2.. itu la kata2 anakku sebelum masuk ke dalam sekolah setiap hari. Takut aku tak ambil dia… hehe. Harap2, pelaburan menghantar anak2 ke sekolah ini mendapat pelaburan yang baik..hasilnya moga Aishah menjadi anak yang taat dan patuh kepada suruhan Nya dan meninggalkan larangan Nya..

Moga suatu hari nanti, kalau abah dah takde.. Aishah menjadi anak yang solehah. Rasulullah S.A.W pernah bersabda, terputus amalan seorang muslim itu kecuali 3 perkara:
1. Sedekah yang mengalir ( jariah ),
2. Ilmu yang bermanafa'at, dan
3. Anak yang soleh yang mendoakan untuknya.

Moga pelaburan ini mebuahkan hasil dunia dan akhirat.. amin

Friday, 6 January 2012

Pelaburan Dunia Akhirat

Dalam mengejar pelaburan dunia ini...melalui pelaburan di Unit-Trust. Jangan lupa melabur kat SKIM PELABURAN di bawah juga ye...


Skim Pelaburan Solat Jemaah!

Labur masa anda untuk bersolat secara berjemaah!
Keuntungan tahunan =
1 solat x 27 gandaan pahala x 5 waktu x 365 hari setahun =
49,275 gandaan pahala!*

*Belum termasuk dividen solat-solat sunat
**Kadar keuntungan adalah tertakluk kepada kekhusyukan anda

Dapatkan segera di masjid-masjid dan surau-surau berhampiran anda.

Pensyarah vs. Pelajar

Kali ini mengenai pelajar.. bukannya pelajar sekolah menengah, tapi pelajar universiti. Minggu ni, baru je habis menanda kertas peperiksaan akhir untuk subjek yang di ajar.. huh, mencabar juga soalan final kali ini, ku sangkakan senang, tapi merengkek juga pelajar2 aku nak menjawabnya…

Walaupun dah diberikan banyak tips, tapi masih ramai tak mampu menjawabnya.. salah aku kah? atau student tu? Walaubagaimanapun, aku telah berikan yang terbaik, moga pelajar2 ku ini menjadi yang terbaik bukan hanya setakat sekarang, tapi pada masa akan datang juga.

Sebenarnya aku suka kat semua student yang betul2 minat nak belajar. Kalau betul2 minat, insyaAllah keputusan peperiksaan akan dapat yang terbaik. Tak perlu nak datang merayu2 untuk tambah markah dan sebagainya..

Anyway…Moga pelaburan dan pengorbanan mak ayah mereka dapat dihargai dan dibalas dengan ikhlas.

Tuesday, 1 November 2011

Fakta menarik mengenai KWSP dan Unit Trust

Seperti yang ramai tahu akaun 1 tak boleh dikeluarkan untuk apa2 tujuan sehingga usia 55 tahun.. Tapi ramai yang masih tidak tahu yang KWSP membenarkan akaun 1 dikeluarkan hanya untuk pelaburan ke unit trust. Tapi bukan semua yang ada dalam akaun 1 tu ya..ada cara kira dia…dan bukan semua orang layak memohon.

KWSP telah membenarkan sebahagian wang di akaun 1 dikeluarkan ke unit trust sejak 1996 lagi. Tapi pada masa tu masih dalam peringkat percubaan, mereka hanya membenarkan orang yg mempunyai lebih dari rm55 ribu dalam akaun 1 sahaja yg layak memohon. Ini bermakna pada ketika itu kebanyakan orang yang telah berusia lanjut (40++)sahaja yang layak. Tapi pada tahun 2008, KWSP telah membenarkan remaja seawal usia 18 tahun sudah boleh melabur menggunakan Akaun 1, tertakluk kepada jumlah basic savings Akaun 1 mereka. Mengapa ya?? Ini kerana semakin awal melabur semakin berganda wang anda untuk hari tua . The powerful of compound interest! Atau dalam bahasa melayunya faedah kompaun. Kalau mula melabur di usia 45-50 an..dimana telah hampir usia persaraan, kehebatan faedah kompaun tidak dapat dirasai semaksimumnya. Memandangkan ramai yang berpuas hati dengan hasil pelaburan ke unit trust, maka KWSP turut membuka peluang kepada orang muda2 untuk melabur. Kalau tak bagus..kenapa mereka terus benarkan pencarum mengeluarkan sebahagian dari akaun 1 ke unit trust?

Di website kwsp sendiri, anda boleh baca sendiri tujuan mereka membenarkan pengeluaran tersebut:

Pengeluaran ini membolehkan ahli mengeluarkan sebahagian simpanan Akaun 1 untuk membuat pelaburan bagi menambah dan meningkatkan simpanan persaraan untuk menyara kehidupan semasa persaraan

Ketika kegawatan ekonomi pada 2008, memang nilai pelaburan berkurang kerana pasaran jatuh semasa gawat. Pelabur yang panik menghentikan pelaburan unit trust dan memasukkan semula ke KWSP mmg mengalami kerugian pada ketika itu. Tetapi pelabur yang sudah faham konsep unit trust ini sebaliknya mengambil peluang untuk mengumpul lagi unit2 dgn menambah lagi pelaburan kerana harga unit pada itu sangat rendah.

Oleh sebab itu lah unit trust hanya digalakkan untuk pelaburan jangka masa sederhana ke panjang. Jadi pelaburan ini hanya mendatangkan keuntungan hanya untuk orang yang sabar, tidak terburu-buru dan faham konsep unit trust.

Artikel di bawah juga sgt baik jika anda ingin faham konsep unit trust dgn lebih mendalam:

http://www.sharenet.co.za/free/library/ut_01.htm

Jadi mengapa sebenarnya anda digalakkan untuk melabur sebahagian dari akaun 1 ke unit trust? Ini adalah beberapa persoalan yang perlu anda fikir2kan..

Soalan:

1- Mengapa akaun 1 tidak dibenarkan untuk dikeluarkan perkara penting yang lain? Contohnya berkahwin,beli kereta, rumah dsbgnya?

2- Mengapa akaun 1 tidak dibenarkan dikeluarkan untuk pelaburan lain spt hartanah, saham, emas dan lain2?

3- Di manakah rakyat Malaysia membuat simpanan untuk hari tua selain mengharapkan simpanan KWSP? Real estate? Fixed deposit? ASB? Tabung Haji? Saham? Bond? Unit Trust?

4- Berapakah jumlah simpanan kwsp anda apabila usian anda mencecah 55 tahun? Adakah mencukupi untuk menyara kehidupan hari tua anda?

Jawapan:

1) Ini kerana adalah kerana kerajaan tahu betapa pentingnya membuat “simpanan khas” bagi simpanan hari tua untuk rakyatnya. Jika tidak duit gaji anda akan dihabiskan sekelip mata sahaja. Akhirnya tiada duit lebih untuk disimpan untuk hari tua.

2) Ini adalah kerana kwsp tahu unit trust adalah pelaburan yang paling selamat berbanding pelaburan yang lain. Lebih2 lagi untuk jangka masa panjang seperti untuk simpanan hari tua, mereka tahu unit trust adalah tempat pelaburan yang paling sesuai dan mampu memberi pulangan yang lebih baik.

3) Rata2 rakyat Malaysia hanya mengharapkan simpanan KWSP untuk simpanan hari tua. Mungkin ada yang menyimpan di ASB atau Tabung Haji tapi untuk short term. Bila nak renovate rumah atau bercuti, habis lah duit simpanan tu..kalau ada yang buat simpanan pun biasanya untuk anak2 bukan untuk diri sendiri.

4)Agak2 berapa jumlah simpanan hari tua anda nnt? Mengikut kajian majoriti rakyat msia simpanan KWSP tak sampai RM100 ribu. Kalau ada RM500 ribu sekali pun, agak2 cukup tak untuk menyara kehidupan hari tua anda? Sekiranya anda mempunyai RM500ribu dalam kwsp ketika bersara nanti, nampak mcm banyak. Tapi mari fikirkan…jangka hayat orang Msia dalam 75 tahun. Sekiranya anda bersara pada usia 55 tahun ,bermakna ada lagi 20 tahun untuk hidup. RM500 ribu/240 bulan= Dalam RM 2000 sebulan..Kalau zaman skrg mungkin ok lagi..tapi lepas 20 tahun nnt..nasi lemak sebungkus zaman kita kecik2 dulu 30 sen. Sekarang RM 1 di Perlis ni..di KL saya tak pasti. Lagi 20 tahun harga sebungkus nasi lemak boleh mencecah RM6-7 sebungkus.. Teh tarik RM4-5 secawan..ini adalah kerana inflasi. Inflasi setahun secara purata meningkat sebanyak 5%..

Jadi fikir2kan lah ya…pilihlah instrumen pelaburan jangka masa panjang yang boleh memberi pulangan yang lebih baik pada anda. Menabunglah dari sekarang…sikit2 lama2 jadi gunung! Bersusah2 sekarang dan bersenang2 lah di kemudian hari..insyaALlah..

Wednesday, 26 October 2011

Cara Melabur melalui KWSP

Pelaburan Melalui KWSP
Sumber : http://www.kwsp.gov.my

Pengeluaran Pelaburan Simpanan Ahli
Pengeluaran ini membenarkan ahli KWSP yang mempunyai simpanan melebihi RM5,000 dari jumlah Simpanan Asas di dalam Akaun I melaburkan sendiri sebahagian daripada jumlah simpanan tersebut melalui Institusi Pengurusan Dana (IPD) yang diluluskan oleh Kementerian Kewangan.

Kelayakan Memohon
- Anda mestilah belum mencapai umur 55 tahun pada masa permohonan pengeluaran diterima oleh KWSP;
- Warganegara Malaysia; atau
- Warganegara Malaysia yang pernah membuat pengeluaran di bawah Pengeluaran Meninggalkan Negara Malaysia sebelum 1 Ogos 1995 dan kemudian memilih untuk mencarum semula; atau
- Bukan warganegara Malaysia (Ekspatriat) yang menjadi ahli KWSP sebelum 1 Ogos 1998; atau
- Bukan warganegara Malaysia yang telah mendapat taraf penduduk tetap Malaysia (PR).

Jumlah Yang Boleh Dilaburkan
Jumlah simpanan yang boleh dilaburkan mestilah tidak kurang daripada RM1,000.00 dan tidak melebihi 20 peratus dari jumlah simpanan yang melebihi jumlah Simpanan Asas di dalam Akaun I.

Kekerapan Pengeluaran
Pelaburan boleh dibuat setiap tiga bulan dari tarikh pemindahan akhir dibuat, tertakluk kepada baki simpanan di dalam Akaun I.


Bagaimana Untuk Membuat Pengeluaran?

Dapatkan 'Penyata Caruman Yang Boleh Dilaburkan' daripada mana-mana pejabat KWSP. Untuk mendapatkannya, anda perlu menunjukkan Kad Pengenalan anda di kaunter. Permintaan melalui telefon atau e-mel tidak akan dilayan.

Permintaan anda hanya akan dilayan jika anda layak untuk membuat pengeluaran pelaburan pada masa tersebut. Anda kemudiannya perlu membuka satu akaun pelaburan dengan pengurus dana yang dipilih (melainkan anda sudah ada akaun dengan pengurus dana tersebut).

Dokumen yang diperlukan untuk serahan kepada pengurus dana adalah:
- Borang KWSP 9N (AHL) yang telah lengkap diisi;
- Penyata Caruman Yang Boleh Dilaburkan; dan
- Kad Pengenalan ahli/Kad Pintar atau Kad Pengenalan Polis
*Untuk pemegang Kad Pengenalan Polis, sila kemukakan satu surat daripada Jabatan Polis untuk mengesahkan nombor Kad Pengenalan anda.
*Untuk pemegang Kad Pintar, sila kemukakan satu salinan Kad Pintar dengan cap ibu jari kanan dan kiri anda di atas salinan tersebut.

Ruang 'amaun yang dipohon' patut diisi selepas ahli berbincang dengan pengurus dana tentang jumlah yang mahu laburkan dengan syarat amaun tidak melebihi jumlah maksimum yang dibenarkan. Pengurus dana akan mengemukakan Borang KWSP 9N (AHL) yang telah lengkap diisi kepada KWSP untuk diproses.

Adalah penting untuk anda mengisi borang yang betul dengan tepat dan memastikan bahawa semua dokumen sokongan mengikut turutan. Ini bagi mengelakkan kelewatan yang tidak perlu dalam memproses permohonan anda.

Sila ambil perhatian bahawa cap ibu jari diperlukan pada borang permohonan dan salinan MyKad. Anda mestilah menggunakan “thumbprint pad” yang khusus untuk cap ibu jari. Penggunaan bahan-bahan jenis lain seperti inkpad untuk getah setem (rubberstamp) tidak akan diterima oleh KWSP.

Kelayakan Pengeluaran Pelaburan Ahli

Mulai 1 November 2007, KWSP telah melaksanakan beberapa pembaharuan dalam SKIM KWSP secara berperingkat di bawah inisiatif strategik ’Bukan Hanya Simpanan’ seperti mana yang diperuntukkan di bawah Akta KWSP 1991 (pindaan 2007). Ini termasuklah inisiatif untuk memperkenalkan Simpanan Asas bagi menentukan amaun yang layak dilaburkan oleh ahli daripada Akaun 1 di bawah Pengeluaran Pelaburan Ahli (PPA).

Definisi Simpanan Asas
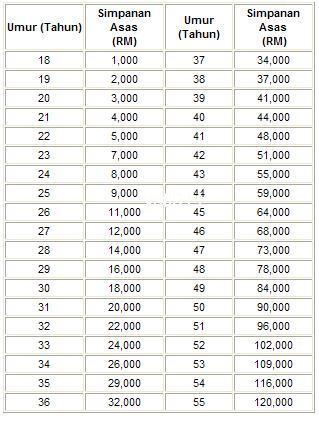
Simpanan Asas ialah satu jumlah simpanan dalam Akaun 1 yang ditetapkan mengikut umur bagi membolehkan ahli memperoleh simpanan sekurang-kurangnya RM120,000 pada umur 55 tahun. Ahli boleh melaburkan simpanan dalam Akaun 1 yang melebihi simpanan asas dalam produk dan menerusi insititusi pelaburan yang diluluskan oleh Menteri Kewangan.

Syarat-syarat Yang Ditetapkan
- Mulai 1 Februari 2008, ahli boleh melaburkan simpanan di bawah PPA tidak melebihi 20% daripada jumlah simpanan yang melebihi Simpanan Asas dalam Akaun 1.
- Pelaburan ini boleh dibuat setiap 3 bulan sekali dan jumlah minimum pelaburan ialah RM1,000.00.
- Jumlah Simpanan Asas dan contoh pengiraan adalah seperti jadual dibawah.
- Syarat-syarat am prosedur di bawah Pengeluaran Pelaburan Ahli yang lain masih kekal dan tidak berubah.


Jumlah Simpanan Asas Dalam Akaun 1


Contoh kiraan Kelayakan EPF

Kelebihan Unit Trust Saham Amanah Islamik

Saudara/i tahu apa itu Unit Trust?
Saudara/i pernah dengar Public Mutual?
Ini adalah info yang diperolehi dan oleh sebab itu saya sanggup menyertai sebagai agen dan pelabur..

Kelebihan Unit Trust Syariah:

• Halal- Pelaburan berlandaskan Syariah.
• Professional - ditadbir urus oleh pengurus dana yang berpengalaman.
• Pulangan menarik – sehingga 70% setahun (purata 15-20%)
• Modal rendah - initial investment RM1,000 sahaja.
• Selamat – dikawalselia oleh Amanah Raya dan Suruhanjaya Sekuriti.
• Kecairan – urusan jual beli mudah.
• Pengeluaran duit EPF dibenarkan – pulangan EPF hanya 5.8%.
• Pelan kewangan anda – education fund, retirement fund.

Satu Permulaan

Hari ini 18/10/2011.Aku memulakan satu langkah baru dalam kehidupan. Iaitu mendaftar sebagai Unit Trust Consultant (UTC) di Public Mutual. Untuk mendaftar aku perlukan perkara2 berikut:
i) RM250- Yuran Pendaftaran
ii) 6 keping gambar passport
iii) Salinan +sijil asal -degree, master dsb
iv) Salinan buku Public Bank
v) RM10 untuk kelas
vi) RM3 surat sumpah

Aku ingin berjaya macam orang lain juga..kata orang nak mencari financial freedom..tapi tak tahula...aku hanya mampu berusaha.. Melalui pengalaman dari orang2 yang berjaya, 3 pelaburan yang sangat menguntungkan adalah:
a) Pelaburan EMAS
b) Pelaburan Hartanah
c) Pelaburan Saham Amanah (Unit-trust)

Emas telah ku pelopori sebagai ejen Public-Gold.. Hartanah? ..ada la sikit tanah ku beli dekat kampung.. .Unit-Trust? ye.. hari ni satu permulaan..nak masuk dulu sebagai ejen yang sah.. Walaupun kena attend kelas dan ambil exam..akan ku tempohi dengan tabah.. Nak jumpa klien? InsyaAllah kita belajar