Showing posts with label KWSP. Show all posts

Saturday, 7 April 2012

Jutawan Dunia vs. Jutawan Akhirat


Alhamdulillah..
berakhir sudah bengkel perancangan keluarga Islam di Masjid Wilayah KL hari ini.. Bengkel ini yang saya war warkan sebelum ini di sini Walaupun berlangsung setengah hari..namun kesannya terlalu mendalam pada diri ini..rasa tidak cukup ilmu yang diperolehi.. setinggi mana yang aku belajar selama ini…sebenarnya banyak yang aku tidak ketahui…InsyaAllah intipatinya akan aku kongsikan di blog ini..


Haram..
Banyak sangat perkara yang berkaitan dengan pelaburan/simpanan/perbankan/insurans adalah haram.. MasyaAllah walau sesetengah kita tahu.. tapi tiada tindakannya.. antara yang dibincangkan adalah :
1)      Kad kredit – Walau kita bayar tepat pada masanya, kedai tetap membayar beberapa percent kepada bank
2)      ASB, ASN dan seumpamanya – Suruhanjaya sekuriti Malaysia dah isyitiharkan TIDAK PATUH SYARIAH..atau bahasa direct HARAM
3)      Dividen KWSP- 70% sumber dividen adalah dari sumber yang meragukan
4)      Insurans Konvensional- Menyokong system konvensional
5)      Bank Konvensional- Menyokong bank konvensional berkait dengan Riba
6)      Pinjaman bank konvensional (loan rumah, peribadi dan sebagainya) – jelas berkait dengan riba
7)      Buku Pelaburan emas- Haram, beli emas tak dapat emas

Hampir semua diatas kita miliki kan?  Bukan mudah untuk kita lepaskan satu persatu..tapi sekarangni dah banyak option di dalam perbankan islam/ unit trust mahupun takaful yang berasaskan ISLAM mahupun PATUH SYARIAH.. Untuk diriku ketika mendengar ceramah Dr. Zaharuddin, bergetar tangan mahupun hati ini…tapi aku bertekad akan cuba buang satu persatu..
Persoalannya : Kita Mahukan Syurga atau Neraka?

Hukum..
Hukuman RIBA adalah seperti berikut:
a)      Pemakan dan pemberi riba perangi ALllah SWT dan RAsulullah SAW- Kalau kita menentang Allah Neraka lah tempatnya dan syafaat takkan diterima
b)      Kehilangan berkat Harta dan Kehidupan -  Tiada keberkatan dengan harta walau harta banyak sentiasa tak mencukupi
c)       Seperti Berzina dengan Ibu Bapa sendiri- MasyaAllah adakah kita membenarkan riba?
d)      Lebih berat dari 36 kali Zina- bergetar hati ini…
e)      Salah satu daripada Tujuh Dosa Terbesar- Dosa yang amat besar…

Kisah sahabat…

                Suatu hari seorang anak yatim bertujuan ingin membuat pagar disekeliling rumahnya bagi memisahkan sempadan kawasan rumahnya.Tetapi ada sebatang pokok Tamar kepunyaan jirannya menghalang niatnya untuk membuat pagar. Maka si anak yatim ini berjumpa dengan jirannya untuk meminta kebenaran untuk memotong pokok tersebut.. tetapi tidak dibenarkan.. Kemudian si anak yatim itu meminta untuk membelinya..tetapi si jiran tetap tidak membenarkan. Maka si anak yatim mengadu perkara tersebut kepada Nabi Muhammad S.A.W

                Nabi Muhammad S.A.W segera memanggil si jiran tersebut bertanyakan perkara tersebut.. dan jawapan yang sama diberikan oleh si jiran tersebut. Maka Nabi S.A.W meng’offer’ jika kau berikan sebatang pokok kurma dan aku janjikan sebatang pokok kurma di syurga kelak..adakah kau akan menerima.. Namun, alangkah terkejutnya apabila si jiran tetap menolak permintaan tersebut..

Kemudian Nabi SAW bersabda

مَّن ذَا الَّذِي يُقْرِضُ اللّهَ قَرْضاً حَسَناً فَيُضَاعِفَهُ لَهُ أَضْعَافاً كَثِيرَةً وَاللّهُ يَقْبِضُ وَيَبْسُطُ وَإِلَيْهِ تُرْجَعُونَ


“Siapakah yang mau memberi pinjaman kepada Allah, pinjaman yang baik (menafkahkan hartanya di jalan Allah), maka Allah akan meperlipat gandakan pembayaran kepadanya dengan lipat ganda yang banyak. Dan Allah menyempitkan dan melapangkan (rezki) dan kepada-Nya-lah kamu dikembalikan.” (QS Al Baqarah: 245)

Suatu ketika Rasulullah saw. membacakan ayat itu kepada para sahabat. Tiba-tiba Abu Dahdah r.a. berdiri. Ia berkata, “Wahai Rasulullah, benarkah Allah meminta pinjaman kepada kita?” Rasulullah saw. menjawab, “Ya, benar.” Abu Dahdah kembali berkata, “Wahai Rasulullah, apakah Dia akan mengembalikannya kepadaku dengan pengembalian yang berlipat-lipat?” Rasulullah saw. menjawab, “Ya, benar.”

“Wahai Rasulullah, ulurkanlah kedua tangan Anda,” pinta Abu Dahdah r.a. tiba-tiba. Rasulullah saw. balik bertanya, “Untuk apa?” Lalu Abu Dahdah menjelaskan, “Aku memiliki kebun, dan tidak ada seorang pn yang memiliki kebun yang menyamai kebunku. Kebun itu akan aku pinjamkan kepada Allah.” “Engkau pasti akan mendapatkan tujuh ratus lipat kebun yang serupa, wahai Abu Dahdah,” kata Rasulullah saw.

Si jiran kemudiannya bersetuju menerima cadangan Abu Dahdah..maka gembiralah si jiran kerana sepohon pokok kurma berjaya ditukarkan dengan sebuah kebun yang segar… walaupun tanpa disedari..ianya hanya harta dunia….tetapi Abu Dahdah terlalu gembira sambil mengucapkan takbir, “Allahu Akbar, Allahu Akbar!” Lantas ia segera pergi ke kebunnya. Ia mendapati istri dan anaknya sedang berada di dalam kebun itu. Saat itu anaknya sedang memegang sebutir kurma yang sedang dimakannya.

“Wahai Ummu Dahdah, wahai Ummu Dahdah! Keluarlah dari kebun itu. Cepat. Karena kita telah meminjamkan kebun itu kepada Allah!” teriak Abu Dahdah.. Beliau tidak menyatakan pemberian itu kepada si Jiran tetapi semuanya kepada Allah.

Istrinya faham betul maksud perkataan suaminya. Maklum, ia seorang muslimah yang dididik langsung oleh Rasulullah saw. Segera ia beranjak dari posisinya. Ia keluarkan kurma yang ada di dalam mulut anaknya. “Muntahkan, muntahkan. Karena kebun ini sudah menjadi milik Allah swt. Ladang ini sudah menjadi milik Allah swt.,” ujarnya kepada sang anak.

Subhanallah! Begitulah kisah di zaman Nabi SAW lagi telah wujudnya orang yang tamakkan harta dunia walaupun telah dijanjikan sepohon Tamar di syurga.. dia tetap menolaknya..Sebaliknya Sahabat bernama Abu Dahdah sanggup berkorban apa sahaja untuk harta Akhirat.. Oleh itu, jangan takut untuk meninggalkan perkara yang haram yang masih ditangan kita.. semuanya Hanya untukMU..


Yang Menasihati diri sendiri..

Friday, 6 April 2012

Untung ke Melabur di Unit trust?

Soalan ini mesti ramai yang bertanya sebelum ingin melabur di unit trust. Masih ramai yang ragu2 dan was2 tentang keselamatan dan keuntungannya. Bagi yang tak pernah melabur memang kurang kefahamannya. Kata orang tak cuba tak tahu.. Tapi amanah saham inilah yang banyak membantu kaum BUKAN BUMIPUTERA untuk persaraan dan pendidikan anak2 mereka selama berpuluh2 tahun lamanya...

Kerajaan sendiri telah membenarkan pengeluaran Akaun 1 di KWSP untuk MENAMBAH pendapatan SIMPANAN HARI TUA ANDA.  Kerajaan tak boleh bagi tinggi tapi unit trust boleh.. Kat sini aku tunjuk perbandingan Unit trust dan KWSP.. KWSP memmbenarkan pengeluaran sebahagian Akaun 1 seperti yang aku cerita sebelum ini.  Ia boleh buat secara 3 bulan sekali.

Berikut adalah perbandingan KWSP dengan dana ISLAMIK unit trust menggunakan software syarikat …Melalui pelaburan LUMP SUM (Sekali sahaja)

@KLIK GAMBAR untuk besarkan
Katakan permulaan pelaburan adalah rm1000..Daripada perbandingan hampir 7 tahun diantara dana islamik diatas.. pada permulaannya unit-trust adalah kurang berbanding KWSP kerana ada servis caj sebanyak 5.5%.. Tetapi untuk jangka masa panjang... keuntungannya jauh lebih baik dari KWSP.. keuntungan hampir 80% dalam masa tujuh tahun menunjukkan kelebihan unit trust..secara purata keuntungan setahun adalah ahmpir 12%!   

Mari kita lihat pula jika kita menggunakan KWSP untuk membuat pelaburan setiap 3 bulan sekali.. bermula dengan pelaburan sebanyak rm10000 dan seterusnya rm10000 untuk setiap bulan


Di dalam kes kedua ini... ibaratnya sama seperti pengeluaran wang Akaun 1 KWSP untuk dikeluarkan setiap 3 bulan sekali..dapat dilihat pelaburang sebanyak rm300ribu..telah menghasilkan rm86ribu berbanding 70ribu dalam kwsp.. Jelas sekali unit trust boleh menambah simpanan persaraan berbanding KWSP..

Di dalam kes2 tersebut..servis caj yang dikenakan adalah 5.5% untuk sekali masuk sahaja.. tapi sebenarnya servis caj dikenakan sekarang hanya 3%... Pikir2kanlah mengenai simpanan anda..Apa yang saya tulis ini adalah rekod sebenar dana ISLAMIK terkenal di syarikat ini..

Untuk tahu lebih lanjut cara melabur menggunakan KWSP boleh klik disini..
Kalau nak melabur cash pun boleh..sebba jelas keuntungannya agak lumayan..

Yang dah start melabur kat unit trust


Tuesday, 1 November 2011

Fakta menarik mengenai KWSP dan Unit Trust

Seperti yang ramai tahu akaun 1 tak boleh dikeluarkan untuk apa2 tujuan sehingga usia 55 tahun.. Tapi ramai yang masih tidak tahu yang KWSP membenarkan akaun 1 dikeluarkan hanya untuk pelaburan ke unit trust. Tapi bukan semua yang ada dalam akaun 1 tu ya..ada cara kira dia…dan bukan semua orang layak memohon.

KWSP telah membenarkan sebahagian wang di akaun 1 dikeluarkan ke unit trust sejak 1996 lagi. Tapi pada masa tu masih dalam peringkat percubaan, mereka hanya membenarkan orang yg mempunyai lebih dari rm55 ribu dalam akaun 1 sahaja yg layak memohon. Ini bermakna pada ketika itu kebanyakan orang yang telah berusia lanjut (40++)sahaja yang layak. Tapi pada tahun 2008, KWSP telah membenarkan remaja seawal usia 18 tahun sudah boleh melabur menggunakan Akaun 1, tertakluk kepada jumlah basic savings Akaun 1 mereka. Mengapa ya?? Ini kerana semakin awal melabur semakin berganda wang anda untuk hari tua . The powerful of compound interest! Atau dalam bahasa melayunya faedah kompaun. Kalau mula melabur di usia 45-50 an..dimana telah hampir usia persaraan, kehebatan faedah kompaun tidak dapat dirasai semaksimumnya. Memandangkan ramai yang berpuas hati dengan hasil pelaburan ke unit trust, maka KWSP turut membuka peluang kepada orang muda2 untuk melabur. Kalau tak bagus..kenapa mereka terus benarkan pencarum mengeluarkan sebahagian dari akaun 1 ke unit trust?
Di website kwsp sendiri, anda boleh baca sendiri tujuan mereka membenarkan pengeluaran tersebut:

Pengeluaran ini membolehkan ahli mengeluarkan sebahagian simpanan Akaun 1 untuk membuat pelaburan bagi menambah dan meningkatkan simpanan persaraan untuk menyara kehidupan semasa persaraan

Ketika kegawatan ekonomi pada 2008, memang nilai pelaburan berkurang kerana pasaran jatuh semasa gawat. Pelabur yang panik menghentikan pelaburan unit trust dan memasukkan semula ke KWSP mmg mengalami kerugian pada ketika itu. Tetapi pelabur yang sudah faham konsep unit trust ini sebaliknya mengambil peluang untuk mengumpul lagi unit2 dgn menambah lagi pelaburan kerana harga unit pada itu sangat rendah.

Oleh sebab itu lah unit trust hanya digalakkan untuk pelaburan jangka masa sederhana ke panjang. Jadi pelaburan ini hanya mendatangkan keuntungan hanya untuk orang yang sabar, tidak terburu-buru dan faham konsep unit trust.

Artikel di bawah juga sgt baik jika anda ingin faham konsep unit trust dgn lebih mendalam:

http://www.sharenet.co.za/free/library/ut_01.htm

Jadi mengapa sebenarnya anda digalakkan untuk melabur sebahagian dari akaun 1 ke unit trust? Ini adalah beberapa persoalan yang perlu anda fikir2kan..

Soalan:

1- Mengapa akaun 1 tidak dibenarkan untuk dikeluarkan perkara penting yang lain? Contohnya berkahwin,beli kereta, rumah dsbgnya?

2- Mengapa akaun 1 tidak dibenarkan dikeluarkan untuk pelaburan lain spt hartanah, saham, emas dan lain2?

3- Di manakah rakyat Malaysia membuat simpanan untuk hari tua selain mengharapkan simpanan KWSP? Real estate? Fixed deposit? ASB? Tabung Haji? Saham? Bond? Unit Trust?

4- Berapakah jumlah simpanan kwsp anda apabila usian anda mencecah 55 tahun? Adakah mencukupi untuk menyara kehidupan hari tua anda?

Jawapan:

1) Ini kerana adalah kerana kerajaan tahu betapa pentingnya membuat “simpanan khas” bagi simpanan hari tua untuk rakyatnya. Jika tidak duit gaji anda akan dihabiskan sekelip mata sahaja. Akhirnya tiada duit lebih untuk disimpan untuk hari tua.

2) Ini adalah kerana kwsp tahu unit trust adalah pelaburan yang paling selamat berbanding pelaburan yang lain. Lebih2 lagi untuk jangka masa panjang seperti untuk simpanan hari tua, mereka tahu unit trust adalah tempat pelaburan yang paling sesuai dan mampu memberi pulangan yang lebih baik.

3) Rata2 rakyat Malaysia hanya mengharapkan simpanan KWSP untuk simpanan hari tua. Mungkin ada yang menyimpan di ASB atau Tabung Haji tapi untuk short term. Bila nak renovate rumah atau bercuti, habis lah duit simpanan tu..kalau ada yang buat simpanan pun biasanya untuk anak2 bukan untuk diri sendiri.

4)Agak2 berapa jumlah simpanan hari tua anda nnt? Mengikut kajian majoriti rakyat msia simpanan KWSP tak sampai RM100 ribu. Kalau ada RM500 ribu sekali pun, agak2 cukup tak untuk menyara kehidupan hari tua anda? Sekiranya anda mempunyai RM500ribu dalam kwsp ketika bersara nanti, nampak mcm banyak. Tapi mari fikirkan…jangka hayat orang Msia dalam 75 tahun. Sekiranya anda bersara pada usia 55 tahun ,bermakna ada lagi 20 tahun untuk hidup. RM500 ribu/240 bulan= Dalam RM 2000 sebulan..Kalau zaman skrg mungkin ok lagi..tapi lepas 20 tahun nnt..nasi lemak sebungkus zaman kita kecik2 dulu 30 sen. Sekarang RM 1 di Perlis ni..di KL saya tak pasti. Lagi 20 tahun harga sebungkus nasi lemak boleh mencecah RM6-7 sebungkus.. Teh tarik RM4-5 secawan..ini adalah kerana inflasi. Inflasi setahun secara purata meningkat sebanyak 5%..

Jadi fikir2kan lah ya…pilihlah instrumen pelaburan jangka masa panjang yang boleh memberi pulangan yang lebih baik pada anda. Menabunglah dari sekarang…sikit2 lama2 jadi gunung! Bersusah2 sekarang dan bersenang2 lah di kemudian hari..insyaALlah..

Wednesday, 26 October 2011

Cara Melabur melalui KWSP

Pelaburan Melalui KWSP
Sumber : http://www.kwsp.gov.my

Pengeluaran Pelaburan Simpanan Ahli
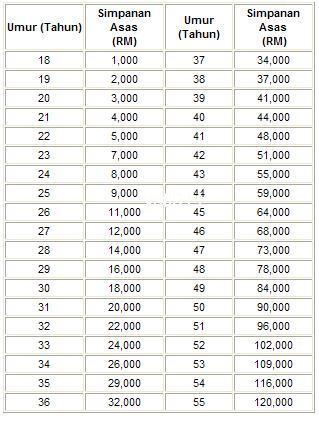
Pengeluaran ini membenarkan ahli KWSP yang mempunyai simpanan melebihi RM5,000 dari jumlah Simpanan Asas di dalam Akaun I melaburkan sendiri sebahagian daripada jumlah simpanan tersebut melalui Institusi Pengurusan Dana (IPD) yang diluluskan oleh Kementerian Kewangan.

Kelayakan Memohon
- Anda mestilah belum mencapai umur 55 tahun pada masa permohonan pengeluaran diterima oleh KWSP;
- Warganegara Malaysia; atau
- Warganegara Malaysia yang pernah membuat pengeluaran di bawah Pengeluaran Meninggalkan Negara Malaysia sebelum 1 Ogos 1995 dan kemudian memilih untuk mencarum semula; atau
- Bukan warganegara Malaysia (Ekspatriat) yang menjadi ahli KWSP sebelum 1 Ogos 1998; atau
- Bukan warganegara Malaysia yang telah mendapat taraf penduduk tetap Malaysia (PR).

Jumlah Yang Boleh Dilaburkan
Jumlah simpanan yang boleh dilaburkan mestilah tidak kurang daripada RM1,000.00 dan tidak melebihi 20 peratus dari jumlah simpanan yang melebihi jumlah Simpanan Asas di dalam Akaun I.

Kekerapan Pengeluaran
Pelaburan boleh dibuat setiap tiga bulan dari tarikh pemindahan akhir dibuat, tertakluk kepada baki simpanan di dalam Akaun I.


Bagaimana Untuk Membuat Pengeluaran?

Dapatkan 'Penyata Caruman Yang Boleh Dilaburkan' daripada mana-mana pejabat KWSP. Untuk mendapatkannya, anda perlu menunjukkan Kad Pengenalan anda di kaunter. Permintaan melalui telefon atau e-mel tidak akan dilayan.

Permintaan anda hanya akan dilayan jika anda layak untuk membuat pengeluaran pelaburan pada masa tersebut. Anda kemudiannya perlu membuka satu akaun pelaburan dengan pengurus dana yang dipilih (melainkan anda sudah ada akaun dengan pengurus dana tersebut).

Dokumen yang diperlukan untuk serahan kepada pengurus dana adalah:
- Borang KWSP 9N (AHL) yang telah lengkap diisi;
- Penyata Caruman Yang Boleh Dilaburkan; dan
- Kad Pengenalan ahli/Kad Pintar atau Kad Pengenalan Polis
*Untuk pemegang Kad Pengenalan Polis, sila kemukakan satu surat daripada Jabatan Polis untuk mengesahkan nombor Kad Pengenalan anda.
*Untuk pemegang Kad Pintar, sila kemukakan satu salinan Kad Pintar dengan cap ibu jari kanan dan kiri anda di atas salinan tersebut.

Ruang 'amaun yang dipohon' patut diisi selepas ahli berbincang dengan pengurus dana tentang jumlah yang mahu laburkan dengan syarat amaun tidak melebihi jumlah maksimum yang dibenarkan. Pengurus dana akan mengemukakan Borang KWSP 9N (AHL) yang telah lengkap diisi kepada KWSP untuk diproses.

Adalah penting untuk anda mengisi borang yang betul dengan tepat dan memastikan bahawa semua dokumen sokongan mengikut turutan. Ini bagi mengelakkan kelewatan yang tidak perlu dalam memproses permohonan anda.

Sila ambil perhatian bahawa cap ibu jari diperlukan pada borang permohonan dan salinan MyKad. Anda mestilah menggunakan “thumbprint pad” yang khusus untuk cap ibu jari. Penggunaan bahan-bahan jenis lain seperti inkpad untuk getah setem (rubberstamp) tidak akan diterima oleh KWSP.

Kelayakan Pengeluaran Pelaburan Ahli

Mulai 1 November 2007, KWSP telah melaksanakan beberapa pembaharuan dalam SKIM KWSP secara berperingkat di bawah inisiatif strategik ’Bukan Hanya Simpanan’ seperti mana yang diperuntukkan di bawah Akta KWSP 1991 (pindaan 2007). Ini termasuklah inisiatif untuk memperkenalkan Simpanan Asas bagi menentukan amaun yang layak dilaburkan oleh ahli daripada Akaun 1 di bawah Pengeluaran Pelaburan Ahli (PPA).

Definisi Simpanan Asas
Simpanan Asas ialah satu jumlah simpanan dalam Akaun 1 yang ditetapkan mengikut umur bagi membolehkan ahli memperoleh simpanan sekurang-kurangnya RM120,000 pada umur 55 tahun. Ahli boleh melaburkan simpanan dalam Akaun 1 yang melebihi simpanan asas dalam produk dan menerusi insititusi pelaburan yang diluluskan oleh Menteri Kewangan.

Syarat-syarat Yang Ditetapkan
- Mulai 1 Februari 2008, ahli boleh melaburkan simpanan di bawah PPA tidak melebihi 20% daripada jumlah simpanan yang melebihi Simpanan Asas dalam Akaun 1.
- Pelaburan ini boleh dibuat setiap 3 bulan sekali dan jumlah minimum pelaburan ialah RM1,000.00.
- Jumlah Simpanan Asas dan contoh pengiraan adalah seperti jadual dibawah.
- Syarat-syarat am prosedur di bawah Pengeluaran Pelaburan Ahli yang lain masih kekal dan tidak berubah.


Jumlah Simpanan Asas Dalam Akaun 1


Contoh kiraan Kelayakan EPF